Domain feldtelefon.de kaufen?
Wir ziehen mit dem Projekt
feldtelefon.de um.
Sind Sie am Kauf der Domain
feldtelefon.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain feldtelefon.de kaufen?
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
Ähnliche Suchbegriffe für Betriebsausgaben
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
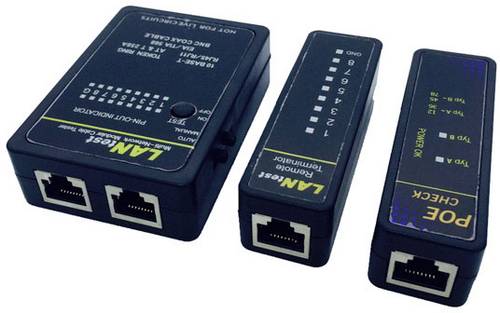
Kabeltester WZ0015P LogiLink WZ0015P Netzwerk, TelekommunikationPraktischer Kabeltester für RJ11, RJ12, RJ45, BNC und PoE. Für Koax-, Telefon- und Netzwerkleitungen. Mit der dazugehörigen Remote Einheit kann eine komplette Leitung auch nach der Installation geprüft werden. Einfache Bedienung, Anzeige über LEDs zum Testen von RJ45, RJ12, RJ11 und Coax nach den gültigen Standards. Das Gerät prüft auf Verbindung, Schirmung, sowie auf Belegung der Adernpaare (RJ45 Netzwerkkabel). Der beigefügte PoE-Finder identifiziert schnell und einfach vor Ort alle Netzwerk-Datenports auf Power Over Ethernet Spannungsversorgung. Er zeigt an, ob eine PoE Spannung vorhanden ist und wenn ja, auf welchen Aderpaaren (1-2/3-6 oder 4-5/7-8).13,37 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Tonverfolger 4962063 Fluke Networks PRO3000F50 Netzwerk, TelekommunikationDie Pro3000F50 gefilterte Sonde bietet klare und präzise Verfolgung von Kommunikationsverkabelungen. Der innovative Filter der Sonde verhindert Rauschen von externen Quellen beim Lauschen auf Ton.222,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trend Networks Tongenerator R180002 Audio/Video, Netzwerk, TelekommunikationDer Tongenerator wird verwendet, um ein Adernpaar oder einen einzelnen Leiter mit einem Tonsignal zu beaufschlagen und mit dem Induktiven Empfänger (Modell R180001) zu verfolgen. Der Tongenerator ermöglicht es Technikern einen Draht inmitten eines Bündels an einem Schaltverteiler oder am entfernten Ende zu identifizieren. Er kann für Twisted Pair-, Koax- und an spannungsführenden Leitungen (150 V DC) verwendet werden und ist mit einem Standard-RJ45-Anschluss ausgestattet.86,08 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Wann sind Betriebsausgaben abzugsfähig?
Betriebsausgaben sind abzugsfähig, wenn sie im Rahmen der betrieblichen Tätigkeit anfallen und notwendig sind, um Einnahmen zu erzielen oder zu sichern. Sie müssen zudem nachgewiesen und dokumentiert werden können. Typische Betriebsausgaben sind beispielsweise Miet- und Personalkosten, Werbung, Versicherungen oder Abschreibungen auf betriebliche Anlagen. Es ist wichtig, dass die Ausgaben angemessen und nachvollziehbar sind, um steuerlich anerkannt zu werden. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **


Was sind sonstige Betriebsausgaben?
Was sind sonstige Betriebsausgaben? Sonstige Betriebsausgaben sind alle Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen, aber nicht direkt den Kosten der Waren oder Dienstleistungen zugeordnet werden können. Dazu gehören beispielsweise Miet- und Pachtkosten, Versicherungsbeiträge, Werbekosten, Reisekosten, Fortbildungskosten oder auch Spenden. Diese Ausgaben sind notwendig, um den Betrieb aufrechtzuerhalten und zu fördern, jedoch sind sie nicht unmittelbar mit der Produktion oder dem Verkauf von Waren oder Dienstleistungen verbunden. Es ist wichtig, diese Ausgaben sorgfältig zu erfassen und zu dokumentieren, um sie steuerlich geltend machen zu können. **
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
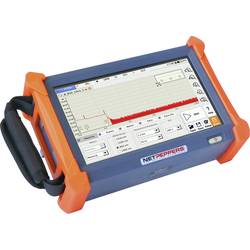
Multifunktionsmessgerät NP-FIBER1000SM NetPeppers Netzwerk, TelekommunikationDas OTDR1000 ist die optimale Plattform für Abnahmemessungen oder zur Fehlersuche in LWL-Netzen. Es bietet genug Reserven für Anwendungen im FFTX-, LAN- und WAN-Bereich, egal ob Quad-Version (SM/MM) oder als reines Singlemode-OTDR.4239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
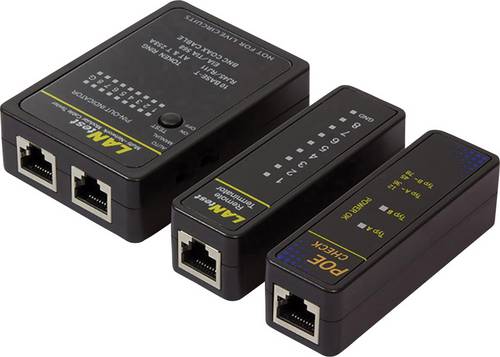
Kabeltester WZ0015P LogiLink WZ0015P Netzwerk, TelekommunikationPraktischer Kabeltester für RJ11, RJ12, RJ45, BNC und PoE. Für Koax-, Telefon- und Netzwerkleitungen. Mit der dazugehörigen Remote Einheit kann eine komplette Leitung auch nach der Installation geprüft werden. Einfache Bedienung, Anzeige über LEDs zum Testen von RJ45, RJ12, RJ11 und Coax nach den gültigen Standards. Das Gerät prüft auf Verbindung, Schirmung, sowie auf Belegung der Adernpaare (RJ45 Netzwerkkabel). Der beigefügte PoE-Finder identifiziert schnell und einfach vor Ort alle Netzwerk-Datenports auf Power Over Ethernet Spannungsversorgung. Er zeigt an, ob eine PoE Spannung vorhanden ist und wenn ja, auf welchen Aderpaaren (1-2/3-6 oder 4-5/7-8).13,37 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
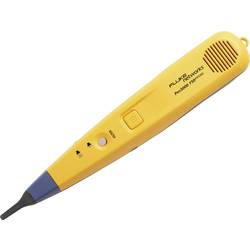
Tonverfolger 4962063 Fluke Networks PRO3000F50 Netzwerk, TelekommunikationDie Pro3000F50 gefilterte Sonde bietet klare und präzise Verfolgung von Kommunikationsverkabelungen. Der innovative Filter der Sonde verhindert Rauschen von externen Quellen beim Lauschen auf Ton.222,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
Ähnliche Suchbegriffe für Betriebsausgaben
-
Trend Networks Tongenerator R180002 Audio/Video, Netzwerk, TelekommunikationDer Tongenerator wird verwendet, um ein Adernpaar oder einen einzelnen Leiter mit einem Tonsignal zu beaufschlagen und mit dem Induktiven Empfänger (Modell R180001) zu verfolgen. Der Tongenerator ermöglicht es Technikern einen Draht inmitten eines Bündels an einem Schaltverteiler oder am entfernten Ende zu identifizieren. Er kann für Twisted Pair-, Koax- und an spannungsführenden Leitungen (150 V DC) verwendet werden und ist mit einem Standard-RJ45-Anschluss ausgestattet.86,08 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Unterstützte KommunikationUnterstützte Kommunikation , Eine Einführung in Theorie und Praxis , Linsen, Tönungen & Folien > Lichter & Leuchten , Auflage: 6. Auflage, Erscheinungsjahr: 20210210, Produktform: Kartoniert, Redaktion: Wilken, Etta, Auflage: 21006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 326, Abbildungen: 22 Abbildungen, 10 Tabellen, Themenüberschrift: EDUCATION / Special Education / General, Keyword: Alternative Kommunikation; Nichtsprechende Kommunikation; Spracherwerb, Fachschema: Behinderung / Kinder, Jugendliche~Jugend / Behinderung~Kind / Behinderung~Bildung / Bildungsmanagement~Bildungsmanagement~Management / Bildungsmanagement~Bildungspolitik~Politik / Bildung~Kommunikation (Mensch)~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik~Sozialarbeit~Spracherwerb~Sprachbehinderung~Sprache / Störungen~Sprachstörung - Patholinguistik~Störung (psychologisch) / Sprachstörung, Fachkategorie: Sonderpädagogik, Bildungszweck: für spezielle Lernschwächen, Thema: Optimieren, Warengruppe: HC/Sonderpädagogik, Behindertenpädagogik, Fachkategorie: Bildungsstrategien und -politik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, W., GmbH, Länge: 231, Breite: 157, Höhe: 20, Gewicht: 497, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783170329744 9783170257757 9783170212947 9783170192188 9783170167322, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kompendium Unterstützte KommunikationKompendium Unterstützte Kommunikation , Over the past 30 years, augmented and assisted communication (AAC) has made tremendous advances in theory, research and practice and it is now an important part of professional work in many educational, therapeutic and medical fields. This compendium summarizes these developments and, using a new approach, provides systematic access to the various topics and fields of work in AAC. In addition to basic theoretical positions, the areas of language development and AAC, diagnosis in AAC, intervention and participation, literacy (acquisition of written language), care structures and quality assurance, as well as research and evaluation, are differentiated on the basis of the current state of research and knowledge. The compendium is designed as a study textbook for education and further education. With its consistent focus on the International Classification of Functioning, Disability and Health (ICF), social participation and inclusion, it provides a bridge between the educational and medical-therapeutic professions involved. , Linsen, Tönungen & Folien > Lichter & Leuchten , Erscheinungsjahr: 20191113, Produktform: Kartoniert, Redaktion: Boenisch, Jens~Sachse, Stefanie K., Seitenzahl/Blattzahl: 427, Abbildungen: 85 Abbildungen, 13 Tabellen, Keyword: Kommunikationshilfen; Kommunikationsstörung; Sprachstörungen, Fachschema: Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik, Interesse Alter: Bezug zu Menschen mit sichtbaren oder verborgenen Behinderungen oder Beeinträchtigungen, Thema: Optimieren, Warengruppe: HC/Sonderpädagogik, Behindertenpädagogik, Fachkategorie: Unterricht für Schüler mit Sozialen-, Emotionalen- oder Verhaltensstörungen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, Länge: 241, Breite: 172, Höhe: 25, Gewicht: 730, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 225034839,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Wann sind Betriebsausgaben abzugsfähig?
Betriebsausgaben sind abzugsfähig, wenn sie im Rahmen der betrieblichen Tätigkeit anfallen und notwendig sind, um Einnahmen zu erzielen oder zu sichern. Sie müssen zudem nachgewiesen und dokumentiert werden können. Typische Betriebsausgaben sind beispielsweise Miet- und Personalkosten, Werbung, Versicherungen oder Abschreibungen auf betriebliche Anlagen. Es ist wichtig, dass die Ausgaben angemessen und nachvollziehbar sind, um steuerlich anerkannt zu werden. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
-
Was sind sonstige Betriebsausgaben?
Was sind sonstige Betriebsausgaben? Sonstige Betriebsausgaben sind alle Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen, aber nicht direkt den Kosten der Waren oder Dienstleistungen zugeordnet werden können. Dazu gehören beispielsweise Miet- und Pachtkosten, Versicherungsbeiträge, Werbekosten, Reisekosten, Fortbildungskosten oder auch Spenden. Diese Ausgaben sind notwendig, um den Betrieb aufrechtzuerhalten und zu fördern, jedoch sind sie nicht unmittelbar mit der Produktion oder dem Verkauf von Waren oder Dienstleistungen verbunden. Es ist wichtig, diese Ausgaben sorgfältig zu erfassen und zu dokumentieren, um sie steuerlich geltend machen zu können. **
-
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.